Сейчас выбор между новостройкой и вторичкой упирается не в "что выгоднее вообще", а в вашу задачу: срок заселения, риски строительства/сделки и доступность ипотечных программ. Новостройка - про планирование и контроль этапов, вторичка - про быстрый въезд и проверку истории объекта. Оценивать стоит по единому алгоритму: платеж, ликвидность, риски, срок.
Краткая суть для решения о покупке
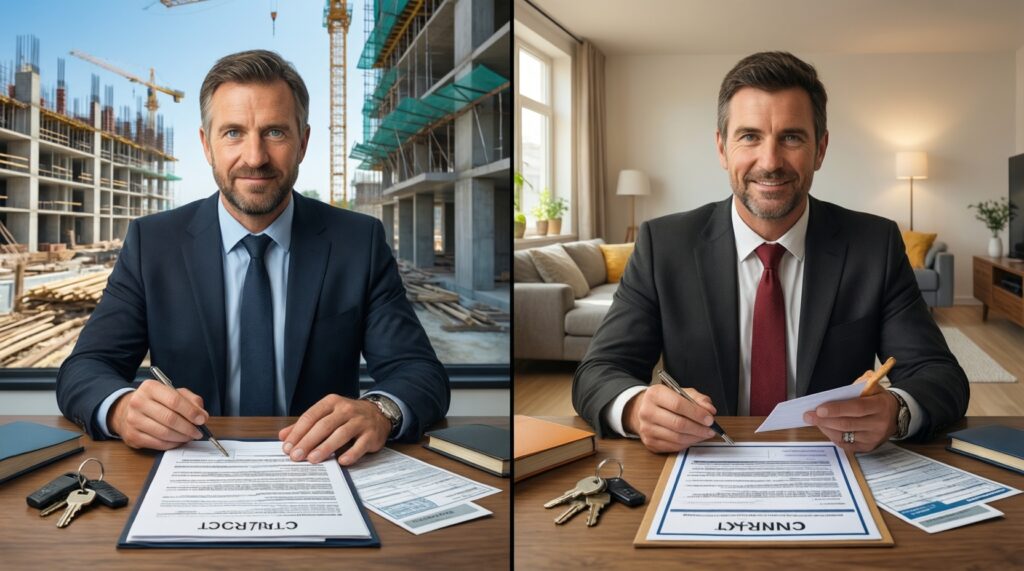
- Новостройка чаще требует управления сроками и качеством: важны стадия готовности, надежность застройщика и условия договора.
- Вторичка чаще про скорость и понятность результата: важны юридическая чистота, состояние дома и реалистичность цены.
- Ипотека на новостройку и ипотека на вторичное жилье отличаются требованиями банков и набором "подводных камней" в проверке объекта.
- Сравнивайте не "цену за метр", а итоговую стоимость владения: ремонт, простои, страхование, возможные переделки.
- Для решений в 2026 году ключевой триггер - ставки по ипотеке 2026 и то, как они отражаются на ежемесячном платеже и одобряемой сумме.
Текущее состояние рынка новостроек: спрос, предложение и сроки ввода
Новостройка - это покупка права на будущий или уже создаваемый объект (квартира в строящемся или сданном доме от застройщика). Практически это означает: вы покупаете не только стены, но и процесс - с календарем стройки, приемкой, гарантиями и обязательствами по передаче.
Ключевая граница понятия - стадия проекта. "На котловане" и "дом с ключами" - две разные сделки по риску и переговорам. Чем раньше стадия, тем сильнее влияние графика строительства, возможных переносов и качества исполнения на итоговую ценность квартиры.
Если цель - купить квартиру в новостройке в ипотеку, заранее разделите в голове три вещи: (1) надежность проекта, (2) условия кредитования, (3) качество будущего продукта. Ошибка новичков - оценивать только планировку и маркетинг, игнорируя документы и реалистичность сроков.
Вторичный рынок: ликвидность, ценовые тренды и профиль покупателя
Вторичка - это готовый объект с историей владения, фактическим состоянием и уже сложившейся инфраструктурой. Механика сделки проще по срокам, но сложнее по проверкам: риски часто "спрятаны" в документах и прошлом объекта.
- Ликвидность: быстрее продаются типовые планировки, понятные дома, прозрачные документы, адекватный этаж/вид.
- Ценообразование: торг обычно завязан на выявленные дефекты (состояние, инженерия, "уставший" ремонт) и на юридические нюансы (например, доли/несовершеннолетние).
- Срок сделки: зависит от готовности продавца, наличия альтернативы, снятия обременений, согласований по ипотеке.
- Профиль покупателя: вторичку выбирают, когда важен быстрый переезд, понятная фактура квартиры, проверяемая акустика/соседи/двор.
- Риск-центр: не "стройка", а история права, возможные ограничения и соответствие перепланировок.
Если задача - купить вторичную квартиру в ипотеку, готовьтесь к двойной дисциплине: юридическая проверка + проверка технического состояния (иначе "дешевая" квартира станет дорогой после ремонта и легализации изменений).
Ипотека сегодня: ставки, программы и что меняет доступность жилья
Ипотека - это не только ставка, но и пакет условий: первоначальный взнос, требования к объекту, страхование, подтверждение дохода, ограничения по дому/застройщику. На практике ставки по ипотеке 2026 важны, но еще важнее - как банк считает вашу платежеспособность и что именно он готов профинансировать.
- Сценарий 1: покупка у застройщика - типично "ипотека на новостройку", где банк дополнительно оценивает проект, документы застройщика и форму договора.
- Сценарий 2: покупка готовой квартиры - "ипотека на вторичное жилье", где фокус банка в оценке объекта и юридической чистоте цепочки.
- Сценарий 3: улучшение условий - выбор между меньшим сроком и меньшим платежом; это влияет на допустимый бюджет и уровень риска.
- Сценарий 4: покупка под ремонт - важно, чтобы состояние квартиры и дома проходило требования банка и страховой.
- Сценарий 5: альтернативная сделка - когда продавец одновременно покупает другое жилье; возрастает роль сроков, авансов и согласований.
Ценообразование и факторы оценки: где искать запас роста или падения
Оценка квартиры для покупки - это комбинация "рынок + объект + сделка". Рынок задает коридор, объект определяет поправки, а сделка - реальную цену закрытия (торг, сроки, условия освобождения).
| Критерий | Новостройка | Вторичка | Как проверять |
|---|---|---|---|
| Срок получения результата | Зависит от стадии и передачи ключей | Обычно быстрее: объект готов | Сверить календарь, условия передачи, готовность к сделке |
| Риск качества | Выявляется на приемке и в первые годы эксплуатации | Видно сейчас: износ, инженерия, ремонт | Чек-лист приемки/осмотра, смета на устранение |
| Юридический профиль | Фокус на документах застройщика и договоре | Фокус на истории права и ограничениях | Проверка договора/выписок, анализ обременений и участников |
| Торг и скидки | Чаще завязаны на условия оплаты/этапы продаж | Чаще завязаны на срочность и дефекты объекта | Сравнить аналоги, определить "рычаг" переговоров |
| Ликвидность при перепродаже | Сильно зависит от локации, очереди, качества УК | Сильно зависит от дома, этажа, документов | Сравнить экспозицию похожих объектов и дисконт |
Где новостройка может дать запас
- Выбор удачной планировки/вида в доме, где это ограниченный ресурс.
- Покупка на стадии, где риски уже снижены (виден темп стройки, понятны сроки).
- Качественная отделка/инженерия от застройщика, если она реально снижает ваши будущие затраты времени и денег.
Где вторичка может оказаться сильнее
- Готовая инфраструктура и понятная эксплуатация дома (шум, двор, парковка, соседи).
- Возможность точного осмотра: вы платите за то, что видите, а не за обещание.
- Торг под конкретные дефекты, если вы умеете переводить их в смету и дисконт.
Юридические и строительные риски при покупке новостройки и вторички
- Ошибка: путать "красивый офис продаж" с надежностью проекта. Проверяйте документы, условия договора и реальную стадию готовности.
- Миф: "банк все проверит". Банк проверяет под свои риски; вашу бытовую пригодность (шум, планировка, качество ремонта) он не гарантирует.
- Ошибка: принимать квартиру без фиксации дефектов. Для новостройки критична грамотная приемка и документирование замечаний.
- Ошибка: недооценить "историю" вторички. Важны обременения, согласия, состав собственников, перепланировки и правопреемство.
- Миф: "перепланировку потом узаконю". Иногда это долго, дорого или невозможно без возвращения в исходное состояние.
Практическая дорожная карта: шаги покупателя от осмотра до оформления
Ниже - рабочая последовательность, одинаково полезная и когда вы планируете купить квартиру в новостройке в ипотеку, и когда собираетесь купить вторичную квартиру в ипотеку. Отличаются документы и точки риска, но логика проверки одна.
- Зафиксируйте рамки: бюджет, максимально допустимый платеж, срок заселения, критичные параметры (район, транспорт, школа/сад, этаж, метраж).
- Сделайте предварительное одобрение ипотеки: выберите 2-3 банка, уточните требования к объекту и пакету документов (важно для "ипотека на новостройку" и "ипотека на вторичное жилье" по-разному).
- Отберите 5-10 вариантов: по аналогам, а не по объявлениям мечты; сразу отметьте "красные флаги" (неясные документы, странные условия, нерыночная цена).
- Проведите осмотр/приемку: составьте список дефектов, оцените стоимость устранения и сроки, проверьте соответствие факта плану.
- Юридическая проверка: право, ограничения, состав собственников/участников, основания перехода права, корректность договора.
- Финальная сборка сделки: аванс/задаток, сроки освобождения, список того, что остается в квартире, порядок расчетов, регистрация.
Короткий алгоритм проверки результата (чтобы не купить "не то")
- Платеж проходит стресс-проверку: если ставка/платеж ухудшатся, вы все равно укладываетесь в личный лимит.
- Срок заселения реалистичен: подтвержден договором и фактами (готовность/цепочка сделки), а не обещаниями.
- Риски названы и уменьшены: по каждому риску есть действие (документ, проверка, условие в договоре), а не надежда.
- Цена подтверждена аналогами: есть 3-5 сопоставимых вариантов и понятная причина, почему ваш объект не хуже/не дороже без оснований.
Самопроверка перед подписанием
- Я могу за 1 минуту объяснить, почему выбран именно этот объект (3 причины) и почему отказался от ближайших альтернатив.
- У меня есть письменный список рисков и подтверждение, как каждый риск закрывается документом/условием сделки.
- Я понимаю полную стоимость владения (ремонт, меблировка, простои, обязательные платежи), а не только цену в договоре.
- Я знаю, что будет, если сделка сорвется: сроки возврата денег, штрафы, альтернативный план.
Разбор типичных сомнений покупателей
Что проще одобрить: ипотеку на новостройку или ипотеку на вторичное жилье?
Зависит от банка и объекта: по новостройке банк дополнительно оценивает проект и договор, по вторичке - юридическую чистоту и состояние. Практично подавать заявки в несколько банков и заранее уточнять требования к объекту.
Если я хочу быстро переехать, что выбирать?
Чаще выбирают вторичку: объект уже существует и понятен по срокам. Новостройка подходит, если дом сдан и ключи передаются в прогнозируемую дату.
Насколько критичны ставки по ипотеке 2026 для решения?
Критичны через платеж и одобряемую сумму, но решение нельзя строить только на ожиданиях ставки. Фиксируйте личный лимит платежа и проверяйте сценарий ухудшения условий.
Можно ли безопасно купить квартиру в новостройке в ипотеку без юриста?
Рискованно: у вас может не хватить навыков оценить договор и обязанности сторон. Минимум - провести независимую проверку документов и условий передачи, особенно по срокам и качеству.
Можно ли купить вторичную квартиру в ипотеку, если была перепланировка?
Иногда да, если изменения узаконены и подтверждены документами. Если перепланировка "на словах", банк или страховая могут потребовать исправления или отказать.
Что важнее при выборе: цена или ликвидность?
Для жизни важнее пригодность и платеж, для гибкости - ликвидность. Компромиссный подход: покупать объект, который легко объяснить рынку (локация, дом, планировка, документы) и который не выбивается по цене из аналогов.